周五盘面大家都看到了。
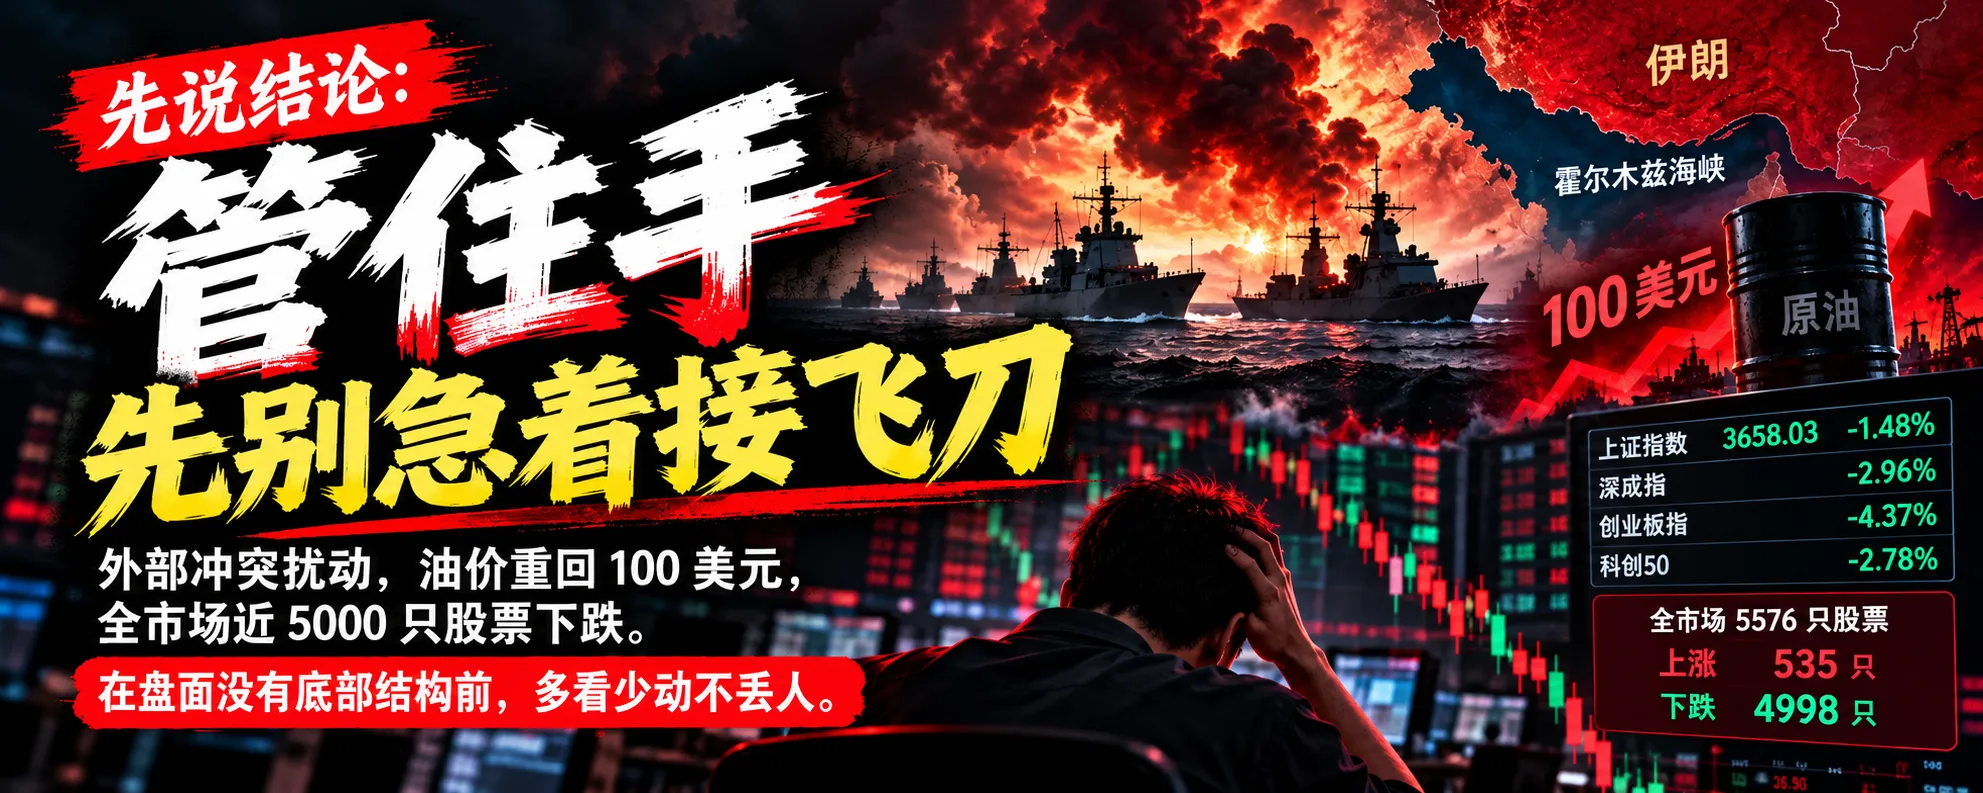
上证指数收在3690.48,涨0.89%,上午盘中最凶的时候一路杀到3574.27,相对昨天的收盘价跌了2.29%,日内振幅3.2%。深证成指收在11673.83,涨2.79%,盘中最低打到11043.31,跌2.76%,振幅拉到5.8%。创业板指动静更大,收盘2684.10,涨4.16%,早上跌到2494.22的时候跌了3.21%,全天振幅整整7.8%。科创50收在1345.51,涨3.04%,盘中最低1257.29,跌了3.72%。
单看创业板指,从最低点算到三点收盘,直挺挺拉了七个多点上去。
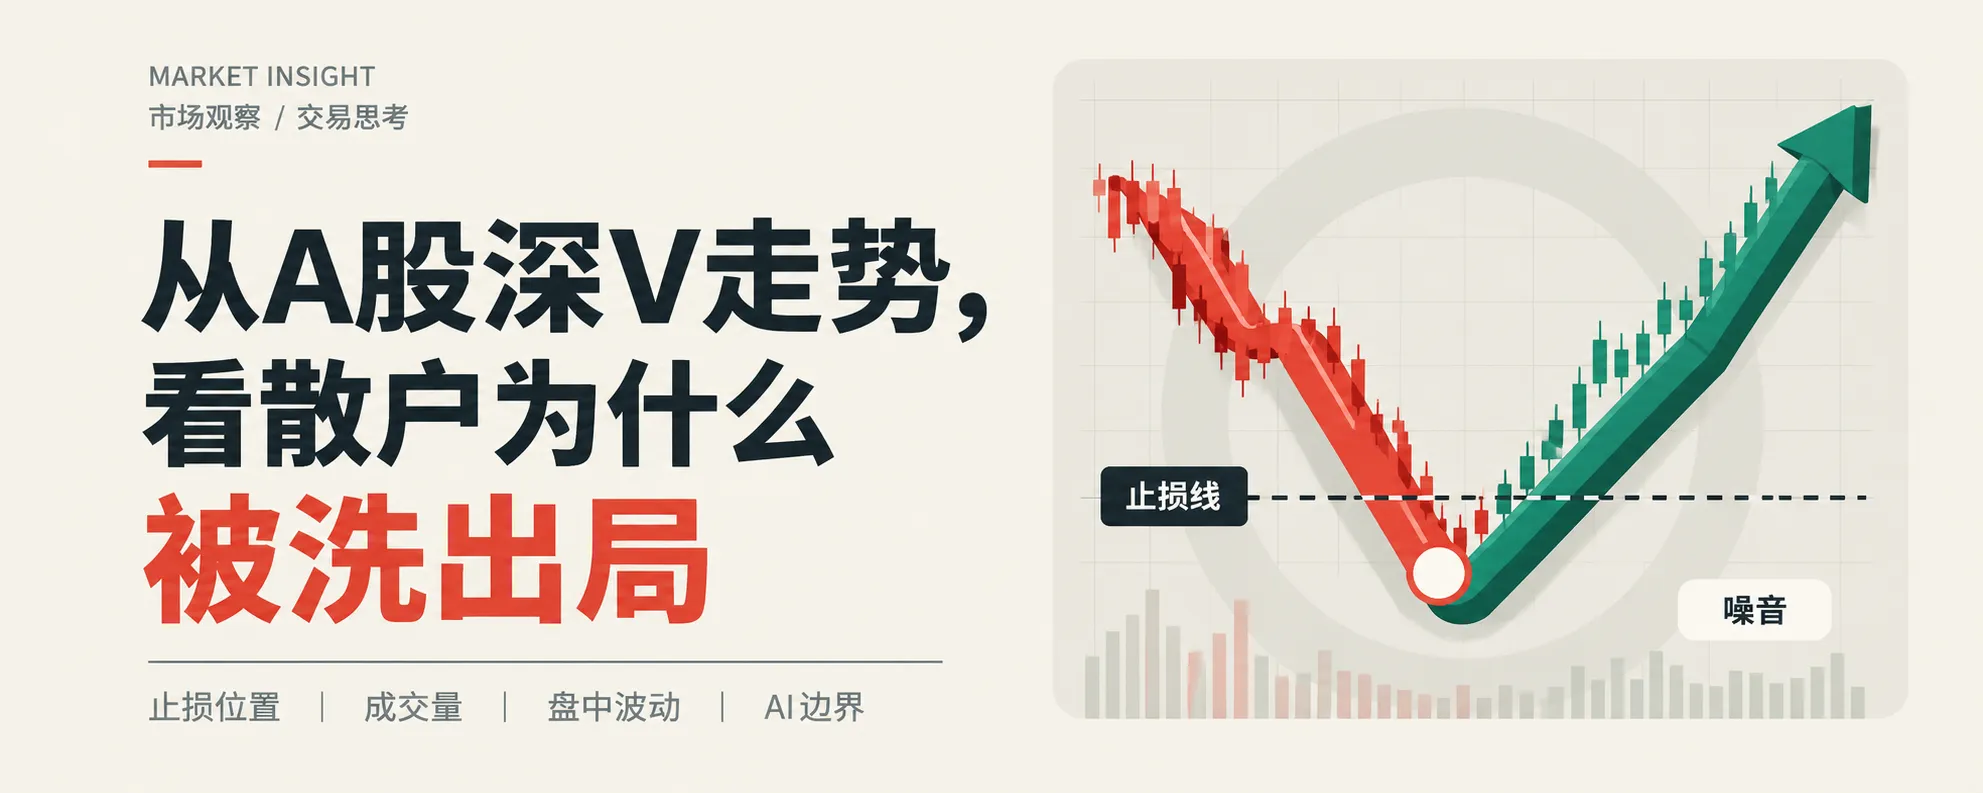
朋友把交易记录发过来的时候,条件单已经平掉了,他买的票是科创50场内基金,代码588000。这笔单子的买入成本在1.405,自己设止损线是1.358。上午盘中这只基金一路往下掉,最低探到了1.330,系统毫无悬念地自动报单平仓。
下午三点收盘,它定格在1.420。
老实说,他在这个位置拿筹码,基本面的考量和行业周期的判断放现在看一点毛病没有,甚至可以说选的时机也很准。
但是为什么会被洗出去呢?
成交量摊开来看,其实没有那么多故事
上午反弹刚冒头,各种说法就出来了,有人说是恐慌盘终于集中释放完毕,有人喊着卖压出现了瞬间断层,还有人讲大资金进场接盘彻底扭转了多空天平。
不要去看这些宏观解释,用数据分析,我们其实可以找到其中的规律。
全市场5576只股票,上涨的有4525只,下跌的909只,平盘142只。涨幅超过9.8%的有150只,跌幅超过9.8%的只有17只。场子里有买盘接应,这确实是事实。
但是你去看成交量。沪市全天成交5.53亿手,前20个交易日的日均成交量是4.58亿手,量比折算下来是1.21。深市全天成交6.91亿手,前20日均量5.44亿手,量比1.27。两市加起来成交了1.96万亿,其中沪市占了8987亿,深市占了10576亿。
两市加起来比起平时也就放量两成左右,这只能算温和放量,哪里谈得上什么天量承接。
至于所谓的卖压断层,成交数据里找不到对应的证据。很多人只是跌蒙了,手里的单子没来得及挂出去,底下的流动性稍微回暖一点,价格就被几笔中等规模的买盘推了上去。
指数内部的分化更是大得吓人。
上证50全天涨1.21%,沪深300涨1.71%,中证500涨2.39%,北证50涨1.88%。再看创业板指的4.16%和科创50的3.04%,中间差了将近三个百分点。
看成交额靠前的几个大票也能看明白。中际旭创成交了279亿,收盘涨3.82%;宁德时代成交254亿,涨7.80%;新易盛干了214亿,涨1.16%;长鑫科技成交198亿,涨7.93%;兆易创新成交129亿,涨5.51%;寒武纪成交125亿,涨5.46%。创业板和科创板几个二十个点封板的,比如宇树科技、海天瑞声、晶丰明源、粤芯半导、华依科技,全都是高弹性的品种。
明显资金昨天挑着打的,全都是平时晃荡得最厉害的那些票。在这种行情里,你要是把止损位定得跟大盘蓝筹一样窄,那纯粹是拿自己的真金白银给盘面日常的晃动买单。
沪市全天量比1.21,这个数字值得细琢磨琢磨。
很多人一看到早盘砸下去又拉起来,脑子里冒出来的第一个词就是恐慌盘出清了。
但是真要是恐慌盘出清,盘面上的成交量绝对不是现在这个样子。真正的恐慌出清是什么场面?卖盘要一次性倒出来,前面所有犹豫不决的人在同一个时间段里认输,大家不计成本往外倒筹码,挂单簿上一层一层全是压单。而在底下接盘的人,必须拿出真金白银把这些吐出来的货全部接走。这种情况下,成交量会比平时放大很多,绝不是只放两成这种程度。
昨天沪市只比过去二十天的平均水平多放了两成量。多放两成算什么。多放两成只能说明在那个位置,有人觉得跌透了想试一试,前面被套住的人趁着反弹走了一部分。
昨天这种放量的程度,对应的是「有人在换手」,不是「有人在清仓」。
换手和清仓,听着差不多,但是对下一个开盘日的意义却完全不同。
清仓是原本拿着筹码的人彻底认赔,交出筹码之后空仓离场,后面一段时间都不会再碰。清仓之后盘面会轻,上面的抛压空了,后面哪怕只进来一点点买盘,价格都能往上推很高。
换手完全是另一回事。昨天在低位接进去的那批钱,不是什么做长线配置的资金,大多是看日内振幅大、跑进来抢日内反弹的短线资金。换手之后筹码只是换了个人拿着。这批人手里的筹码没有沉淀下来,只要周一早上大盘稍微一犹豫,或者高开之后没有资金继续往上顶,他们跑得比谁都快,筹码马上又会变成新的抛压砸出来。
判断承接强不强,不看下影线有多长,看成交量有没有跟着放大。
影线是价格画的,只要盘口稍微薄一点,十几笔中等单子就能把分时线拉回去好几个点,看着好看,底下是空的。成交量是钱画出来的,每一手成交都是拿真金白银堆出来的,钱不会撒谎。没有成交量配合的长下影线,很多时候不过是空头砸累了暂时歇一口气而已。
这两个字搞混,第二天的动作就会完全相反。当你以为筹码洗干净了跑去追高,迎接你的,往往就是低吸那批人的卖单。
以科创 50 为例,从1.330到1.420,到底发生了什么
说回刚才那笔单子,我们把时间线摊平了看。
成本1.405。 系统设的止损点是1.358。
昨天也就是10月22日收盘的时候,这只场内基金收在1.377。这时候离那个1.358的止损线只剩1.9分钱的距离。
昨天早上一开盘,集合竞价直接开在1.360。你看,开盘价就悬在止损价上方两厘钱的位置,等于脑袋已经伸到铡刀底下了。九点半一开市,价格顺势往下一沉,几分钟之内就一路滑向1.330。
止损指令在这个过程中触发,成交价估下来大概落在1.35上下。然后下午晃晃悠悠涨起来,收盘收在1.420,全天反而涨了3.12%。
这里边有 3 个关系:
第一,成本1.405,止损1.358,中间留出来的止损空间是4.7分钱,折合成幅度是3.35%。
第二,这只基金过去14天的真实波幅均值是0.0581元。拿0.0581除以昨天的收盘价,这只基金每天本身的正常波幅就占到了价格的4.09%。
第三笔,再往前翻前期的阶段低点,位置在1.376,而这个1.358的止损点离前低只有1.3%的距离。
所以,结论很清楚。
那个1.358根本就不是什么关键的技术防守位,也不是什么趋势改变的点,它正好落在这只基金日内随机晃动的噪音范围中。
我们再拉出来最近60个交易日的数据。在这60天里,日内盘中回撤超过3.35%的情况一共出现了15次,占了整整四分之一。而在这15天里面,有9天在收盘的时候重新站回了这个所谓止损位的上方。离昨天最近的五次,分别发生在10月9日、10月13日、10月14日、10月15日,以及昨天。
他不是被主力资金针对了,也不是被什么宏观利空洗出去的,而是没考虑好止损位的设置,属于技术不好。
所谓「破位就走」,大多时候是自己吓自己
除了距离算错了,「破位」这两个字在很多散户真实操作中,也是一团浆糊。
价格击穿某一个位置,到底指的是那一秒钟的一笔成交打穿了,还是五分钟线收在下面,还是日线收盘确认破了?这些都要想清楚。
昨天早盘那阵暴跌就是这样。开盘后那段时间屏幕上的红绿数字跳得极快,场内的每一笔小单都在互相踩踏,那个1.330的价格也就是在几分钟里被砸出来的日内下影线。盘中那些瞬时的极端低价,多半都是恐慌盘集中涌出、对手盘承接暂时断档造成的噪点。
你拿瞬时价格去执行铁律,等于把自己的仓位交给了市场里最慌的那帮人去决定。
有效破位,可以尝试推迟到14点45分之后做收盘确认。
这么改有没有代价。当然有。如果碰上那种一路不回头的单边暴跌,等到14点45分再砍,可能比早盘瞬时破位的时候多亏一两个百分点。但你换回来的是什么,是你手里的筹码不再会被那些毫无意义的下影线给平白无故骗走。
收盘前留这十五分钟,是为了给自己保留最后的交易权利。这个时候全天的买卖大体上已经定了局,价格很难再出现那种脱离供求关系的剧烈拉扯,同时场内的流动性还在,你想走还能走得掉。
但这十五分钟的代价在什么行情里最明显:一路不回头的那种单边下跌,晚走半天就是真金白银。
比如,如果早盘破位的时候你没有动,价格没有像昨天这样拐头向上,而是一路软绵绵地往下沉,每一根五分钟线都在创新低。等到十四点四十五分你终于确认要砍的时候,单子成交的位置可能比早盘瞬时击穿防守线的时候还要低两三个点。
这套办法本质上是用「偶尔多亏」换「经常不被骗」。
要把这笔账算清楚,前提是你承认自己会被影线骗很多次,而不是一两次。如果你被骗只是极少数情况,那这套规则没有意义。只要市场大部分时间都在震荡,给价格留出收回来的时间,它就能保住你的底仓。
当然,规则也要被检验,不是加上去就永远对。
还有跳空的情况。昨天早上一开盘就是个典型的例子。昨天收在1.377,昨天直接开在1.360,开盘直接卡在止损价上方两厘钱。开盘之后就往下走,条件单判定触发了1.358,挂单出去的时候行情正好在加速下坠,最终实际成交的价格直接滑到了1.35上下。
固定价位的止损指令一旦碰上低开低走,它就退化成了一张完全没有保护底价的市价抛单。
不要听哪些让AI盯盘卖课人的话,真正的交易还是要靠人。
现在很多人开始试着用大语言模型辅助做量化交易或者盯盘,这工具确实好用,但散户不适合。
即便 AI 已经如此强大,我认为量化交易还是属于机构,因为他们有专业人员训练的专业模型,他们模型比你自己 20 美元买的强大很多倍。
而且机构的交易是秒级的,体量比单个散户大得多,他们赚的是极其微小的价差(比如 0.05% ~ 0.2%),靠的是一天成千上万次高频买卖累积收益,同时必须保持“微型仓位”快速轮转。
昨天这根深V走完,我顺手把盘面数据喂给两款主流的模型,让它们各自生成一份收盘复盘。
结果两篇写出来,调性出奇一致,通篇都在大谈恐慌盘集中释放、卖压瞬间断层、资金承接扭转天平。
这就是 AI 分析最容易犯的第一个毛病:严重的解释癖好。
前面已经把成交量算得很清楚了,量比只有1.21,两市成交不到两万亿,数据清清楚楚摆在那里,所谓的大资金断层式承接根本就没有成交量配合。模型写出这种分析,是因为它根本不是在客观记录事实,而是在从自己的预料库里找词,试图把昨天这个深V合理化。它是在填补人类对于因果关系的心理空缺。对独立交易者而言,过度分析往往是执行力的毒药 。行情走出来之后怎么解释都显得通顺,但解释不能指导下一次开仓。交易的真正本质不是“看懂并解释每一次波动”,而是建立起具有明确边界交易系统。
第二个毛病,是它天然缺乏处理例外的能力。
你让模型给一个风控方案,它多数时候会机械式地套用教科书上的标准,建议你设个5%的固定止损,因为它没有上下文感知,根本不知道你手里拿着的这只标的日内波幅可以晃到4%以上。
第三个毛病,是它不会主动选择拒绝。
多数模型在设计上就是为了给出一个看起来完备的答案,在做决策推演的时候,它会下意识把「什么都不做、就坐在那里死等」这种选项给漏掉。可是在真实的交易体系里面,最难写、但往往也最管用的一条规矩,恰恰是要分辨出什么情况下应该立地不动。
当然,机器有机器的长处。昨天下午三点一过,我让它去拉数据,全市场5576只股票的涨跌分布、150只涨停、17只跌停,以及各个板块的量比折算,后台脚本几秒钟全部拉平对齐。
算数和抓数据,它比肉眼靠谱得多;但在市场上讲故事,它往往比散户还能脑补。
怎么问模型很重要。
坏问题的例子:昨天为什么跌/这波反弹能持续吗/我该不该加仓。
这三类问题看着问得很急,它们的共同点是,它们在要一个故事或者一个承诺。面对这种提问,模型为了给出一个交代,只能从它看过的资料里挑出一些现成的说法凑在一起,给你讲一段听起来很有道理的话。跌了是因为情绪释放,涨了是因为资金回流,全是顺着结果往前编理由,对你的交易没有任何用处。
好问题的例子不是这样问的。
你可以问:现在价格离防守线还有多少百分比。 或者问:昨天的量比是多少。 还可以问:这只标的过去二十个交易日的真实波幅均值是多少。
而且,不要用大语言模型去计算,让他去用 python 代码计算。
两类问题的区别在第几层:一个是问「为什么」,一个是问「是什么」。
为什么的答案无法验证。市场每天波动的背后有成千上万个人的不同想法,模型给出的因果解释,你根本没办法核对是真是假。是什么的答案能对着数字核。离防守线还有几个百分点,近期的波幅是多少,这些答案全是清清楚楚的数值,你可以直接打开行情软件,对着上面的数据一个一个去算。只要数字对得上,它就完成了任务。
让它干盯盘的活,别让它替你做价值判断。规则怎么定,边界条件怎么划,必须人自己思考自己操作。
交易者建立系统其实在校准认知、人性与概率的错位
大家总在找稳赚圣杯,可单笔买卖微观上随机性极强,猜明天涨跌其实跟扔硬币没区别。
但市场给散户留了生门:你可以给自己定一套规则,并且只在数学期望占优时动手。
这就好比赌场那点微弱优势,只不过这回优势稳稳站在了你这边。
散户的目光总死盯眼前这一单,做梦都想卖在最高点。
系统其实是把买卖解构成一次次采集样本的重复过程。
单笔得失、踏空或连遭止损都只是随机节点,只要盈亏比、胜率与资金管理是正期望,重复做下去利润自己就沉淀出来了。
在系统眼里,你得重新认识错误与成本。
按章办事赔了钱,实际上根本不算犯错,恰恰是你长期经营必须缴纳的门票。
脱离规矩凭侥幸赚了大钱,在行为上恰恰是最危险的错误。
市场潜藏着极度不对称的残酷,散户 99 次小赚,随时可能被 1 次死扛单抹得一干二净。
系统的第一要务从来都是牢牢托底,把单笔风险彻底定死,该移动保护就移动保护。
单凭主观意愿硬扛逆势单,耗得越久撞上毁灭行情的概率越大,时间在此时其实是你的死敌。
只有锁死最大回撤,在数学期望为正的前提下,时间与复利才会成为你的同盟。
盘面波动无穷无尽,但大家兜里的本金和精力极其有限。
很多人越做越焦虑,想抓趋势又舍不得震荡,总想在规则外再套一层过滤网,最后把自己绕死。
一套系统立起来的标志,不仅仅是你清楚该做什么,还有你主动明白该放弃哪些诱惑。
把注意力从大盘八卦里抽出来,老实守住自己验证过的那一两种熟悉的板块和交易行为,并且要持续用市场校验。
不少散户潜意识里都在找全自动脚本,可完全僵化的死规矩一旦遇上环境切换就会立刻报废。
成熟的形态恰恰是带着规则的主观,用九成死纪律管住行为底线,只留一丁点识别极端环境的空间。
孙子兵法里有句话叫「先为不可胜,以待敌之可胜」。做交易也是一个道理,你先得通过一套不断完善的规则,把那些日常的颠簸和噪音挡在外面,保证自己在市场上不至于被无缘无故地耗死,然后你才有资格坐在这个桌子前,等着属于你的机会真正走出来。